

¿Vendes más en Amazon, pero ganas menos?
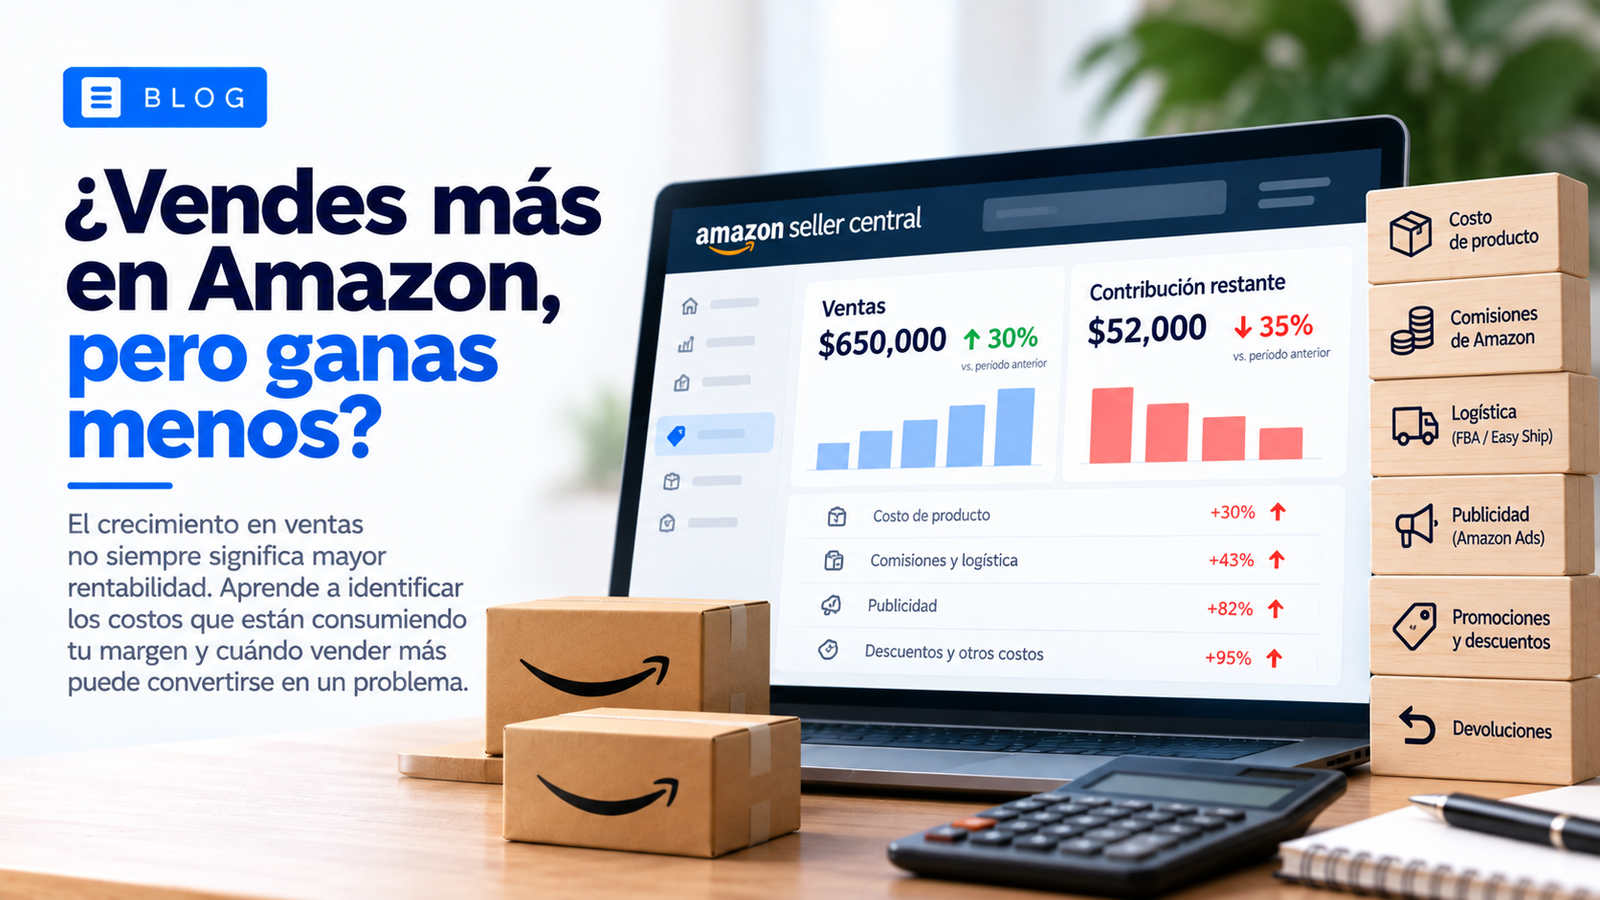
El crecimiento en ventas no siempre significa mayor rentabilidad. Aprende a identificar los costos que están consumiendo tu margen y cuándo vender más puede convertirse en un problema.
Tu cuenta de Amazon está creciendo.
Las ventas aumentaron 30% respecto al mes anterior.
Las campañas están generando más pedidos.
El catálogo tiene mayor movimiento.
Y cuando revisas el dashboard de Seller Central, todo parece indicar que el negocio va por buen camino.
Pero al cerrar el mes y revisar los números financieros, aparece una sorpresa:
Vendiste más, pero ganaste menos dinero.
¿Cómo es posible?
Porque el crecimiento en ventas y el crecimiento en rentabilidad no necesariamente avanzan al mismo ritmo.
Podemos incrementar facturación mientras aumentan las comisiones, los costos logísticos, la inversión publicitaria, los descuentos o las devoluciones.
Incluso podemos tener productos que venden cada vez más, pero que aportan cada vez menos al resultado económico del negocio.
El problema es que muchas empresas utilizan las ventas como su principal indicador de éxito en Amazon.
Y aunque vender más es importante, la facturación no nos dice cuánto dinero estamos generando realmente.
Para entenderlo, necesitamos mirar más allá del dashboard.
Vender más no significa necesariamente ganar más
Imaginemos una marca que comercializa sus productos en Amazon México.
Durante septiembre genera ventas por $500,000.
En octubre consigue aumentar la facturación hasta $650,000.
Un crecimiento del 30%.
A primera vista, el resultado es excelente.
Pero cuando analizamos los costos, encontramos algo diferente.
| Concepto | Septiembre | Octubre |
|---|---|---|
| Ventas | $500,000 | $650,000 |
| Costo de producto | $250,000 | $325,000 |
| Comisiones y logística | $100,000 | $143,000 |
| Publicidad | $50,000 | $91,000 |
| Descuentos y otros costos variables | $20,000 | $39,000 |
| Contribución restante | $80,000 | $52,000 |
Ejemplo hipotético en MXN, con conceptos agrupados sin duplicidades, antes de costos fijos e impuestos. La contribución restante no equivale necesariamente a utilidad neta.
Las ventas aumentaron 30%.
Pero la contribución restante disminuyó 35%.
En septiembre, el negocio conservaba $16 por cada $100 vendidos después de los costos variables considerados.
En octubre, solamente $8.
La empresa está vendiendo más, pero cada peso de venta está dejando menos dinero.
Y si no identificamos qué está provocando esa reducción, podemos continuar creciendo en facturación mientras deterioramos la rentabilidad.
Éste es uno de los riesgos de administrar una cuenta de Amazon concentrándonos exclusivamente en volumen.
El primer error: confundir ventas con rentabilidad
Seller Central proporciona una gran cantidad de información comercial.
Podemos revisar ventas, unidades, pedidos, tráfico, conversión y desempeño publicitario.
Pero ninguno de esos indicadores, por sí solo, representa la utilidad real del negocio.
Incluso las ventas atribuidas a publicidad pueden generar una percepción equivocada.
Una campaña puede reportar $100,000 en ventas.
Pero para saber si ese resultado es económicamente conveniente necesitamos considerar cuánto costó generar esas ventas y cuánto margen dejaron los productos vendidos.
Esto implica analizar variables que no siempre aparecen integradas en un solo reporte:
Costo del producto, comisiones, logística, publicidad, promociones, devoluciones y otros costos directamente relacionados con la operación.
Amazon puede decirnos cuánto vendimos. Determinar cuánto ganamos requiere un análisis adicional.
El margen bruto es solamente el principio
Una de las formas más comunes de calcular rentabilidad consiste en restar el costo del producto al precio de venta.
Supongamos que vendemos un artículo en $500 y adquirirlo o producirlo nos cuesta $200.
Tenemos una diferencia de $300.
Es fácil interpretar esos $300 como dinero disponible para el negocio.
Pero todavía falta considerar el costo de venderlo.
Dependiendo del producto, la categoría y el modelo operativo, podemos enfrentar comisiones por referencia, costos de fulfillment, almacenamiento, publicidad, promociones y devoluciones, entre otros conceptos.
Por eso debemos distinguir entre el margen bruto del producto y la contribución que realmente queda después de venderlo.
La primera nos ayuda a entender la relación entre precio y costo del producto.
La segunda nos acerca mucho más a la rentabilidad de la operación comercial.
Y en Amazon, esa diferencia puede ser considerable.
Los costos de Amazon no son iguales para todos los productos
Un error frecuente es aplicar un porcentaje general de costos a todo el catálogo.
Por ejemplo:
“Amazon nos cuesta aproximadamente 30% de la venta.”
Puede servir como una referencia inicial, pero no necesariamente refleja la realidad de cada ASIN.
Dos productos con el mismo precio pueden tener estructuras de costos muy diferentes.
Imaginemos que vendemos dos artículos en $499.
El primero es pequeño, ligero y tiene una operación logística sencilla.
El segundo es voluminoso, pesado y genera mayores costos de fulfillment.
Aunque ambos tengan el mismo precio de venta, su contribución puede ser muy distinta.
También influyen la categoría, el método de envío, el almacenamiento y las condiciones comerciales aplicables.
Por eso, cuando analizamos rentabilidad, no basta con conocer el precio y la comisión de referencia.
Necesitamos entender el costo completo de comercializar cada producto.
El problema de los productos que venden mucho, pero aportan poco
En un catálogo con decenas o cientos de ASINs, no todos contribuyen de la misma manera al negocio.
Algunos generan gran parte de la facturación.
Otros tienen un volumen menor, pero conservan mejores márgenes.
Y algunos pueden estar generando ventas importantes con una contribución mínima o incluso negativa.
Imaginemos dos productos.
Producto A
Ventas mensuales: $150,000
Margen de contribución: 5%
Contribución: $7,500
Producto B
Ventas mensuales: $80,000
Margen de contribución: 25%
Contribución: $20,000
El producto A vende casi el doble.
Pero el producto B aporta considerablemente más dinero después de los costos variables considerados.
Si analizamos únicamente facturación, probablemente priorizaríamos A.
Si analizamos contribución, la decisión podría ser diferente.
Esto no significa que debamos abandonar automáticamente los productos de menor margen.
Algunos pueden tener funciones estratégicas dentro del portafolio, como atraer nuevos compradores, completar una línea o generar volumen que mejora determinadas condiciones comerciales.
Pero esas decisiones deberían ser conscientes.
No todos los productos que venden más son necesariamente los que más conviene impulsar.
La publicidad puede acelerar las ventas y deteriorar el margen
Amazon Ads es una herramienta poderosa para generar visibilidad y demanda.
Pero también puede convertirse en uno de los principales factores de deterioro de rentabilidad cuando no se administra considerando la economía del producto.
Supongamos que un ASIN tiene un margen de contribución de 20% antes de publicidad.
Si destinamos el equivalente a 25% de las ventas atribuidas a anuncios para generar esas ventas, la contribución atribuida a esos pedidos sería negativa, bajo el supuesto de que los demás costos ya están incluidos y no existen efectos incrementales adicionales.
Eso no significa que cualquier campaña con ACOS de 25% deba pausarse inmediatamente.
La publicidad también puede responder a objetivos de lanzamiento, posicionamiento, adquisición de clientes o crecimiento de largo plazo.
Pero necesitamos saber cuánto estamos dispuestos a invertir y por qué.
El problema aparece cuando utilizamos la publicidad para impulsar volumen sin considerar cuánto dinero queda después de cada venta.
Un ACOS bajo no garantiza rentabilidad
Imaginemos dos productos.
El primero tiene un margen disponible antes de publicidad de 12%.
El segundo tiene un margen de 35%.
Ambos registran un ACOS de 18%.
¿Están funcionando igual de bien?
No necesariamente.
Para el primer producto, el gasto publicitario podría superar la contribución disponible de las ventas atribuidas.
Para el segundo, todavía podría existir un margen atractivo.
Por eso establecer el mismo objetivo de ACOS para todo el catálogo puede generar decisiones equivocadas.
El ACOS nos indica la relación entre gasto publicitario y ventas atribuidas.
No nos dice cuánto cuesta producir el artículo, cuánto pagamos por enviarlo o cuánto margen queda después de venderlo.
Un ACOS saludable depende de la economía del producto, no solamente de un porcentaje que consideramos aceptable.
¿Y qué nos dice el TACOS?
El TACOS relaciona la inversión publicitaria con las ventas totales de la cuenta o del conjunto de productos que estemos analizando.
Puede ayudarnos a observar cómo evoluciona el peso de la publicidad dentro del negocio.
Por ejemplo, si las ventas totales aumentan mientras la inversión publicitaria se mantiene estable, el TACOS disminuirá.
Eso puede ser una señal positiva de eficiencia comercial.
Pero debemos evitar interpretaciones demasiado simplistas.
Un TACOS menor no demuestra automáticamente que mejoró el posicionamiento orgánico.
También puede estar relacionado con estacionalidad, promociones, cambios de precio o crecimiento de ventas no atribuidas a publicidad.
De la misma manera, un TACOS creciente no significa necesariamente que toda la estrategia esté fallando.
Puede corresponder a una etapa deliberada de inversión.
La clave está en interpretar el indicador dentro del contexto comercial.
ACOS y TACOS ayudan a evaluar la inversión publicitaria, pero ninguno sustituye un análisis de rentabilidad.
Las promociones también pueden generar crecimiento poco rentable
Otro escenario frecuente aparece durante eventos comerciales.
Hot Sale.
Prime Day.
Buen Fin.
Promociones especiales.
Una marca decide ofrecer descuentos agresivos para aumentar volumen.
Las ventas crecen.
El número de unidades se dispara.
Y el evento parece exitoso.
Pero al revisar el resultado económico encontramos que el descuento redujo significativamente el margen por unidad.
Además, la publicidad pudo haber sido más costosa debido a una mayor competencia.
Y el volumen adicional pudo incrementar ciertos costos operativos.
El resultado es que vendimos mucho más, pero conservamos una proporción considerablemente menor de cada venta.
Aquí debemos distinguir entre dos cosas:
Incrementar facturación durante una promoción.
Generar contribución incremental rentable gracias a esa promoción.
No son equivalentes.
Una promoción puede tener sentido si ayuda a liquidar inventario, mejorar rotación o alcanzar un objetivo comercial específico.
Pero si el único criterio para evaluarla es cuánto crecieron las ventas, podemos terminar celebrando resultados que financieramente no fueron tan positivos.
El costo de las devoluciones también importa
Las devoluciones suelen quedar fuera de los análisis comerciales más sencillos.
Pero pueden afectar significativamente la rentabilidad.
Dependiendo de las circunstancias, una devolución puede implicar pérdida de la venta, costos logísticos, cargos aplicables y productos que ya no pueden comercializarse en las mismas condiciones.
Y no todos los ASINs presentan el mismo comportamiento.
Un producto puede tener una conversión excelente y generar mucho volumen, pero también una tasa elevada de devoluciones.
Si analizamos únicamente ventas y publicidad, podríamos considerarlo uno de los mejores productos del catálogo.
Cuando incorporamos el costo real de las devoluciones, la conclusión puede cambiar.
Por eso conviene evaluar la rentabilidad considerando también la calidad de las ventas que estamos generando.
No solamente cuánto vendemos, sino cuánto de ese valor logramos conservar.
Crecer puede cambiar la mezcla de productos
Existe otra situación que puede explicar por qué una cuenta aumenta facturación sin mejorar su rentabilidad.
La mezcla de ventas cambia.
Imaginemos una marca que comercializa diez productos.
Durante los primeros meses, la mayor parte de las ventas proviene de tres ASINs con márgenes atractivos.
Después lanzamos campañas para impulsar otros productos.
El volumen crece.
Pero los nuevos ASINs tienen menores márgenes y mayores costos publicitarios.
Aunque la cuenta venda más, la contribución promedio puede disminuir.
Este fenómeno no necesariamente indica que los nuevos productos sean malos.
Puede significar que estamos creciendo en una dirección comercial diferente.
Y necesitamos decidir si ese crecimiento es conveniente.
Por eso resulta importante analizar no solamente cuánto creció el catálogo, sino qué productos están explicando ese crecimiento y cuánto aportan realmente.
La rentabilidad debe analizarse por ASIN, no solamente por cuenta
Una cuenta puede tener una rentabilidad global aparentemente saludable mientras algunos productos están generando pérdidas.
También puede ocurrir que unos cuantos ASINs altamente rentables estén compensando el mal desempeño de otros.
Si solamente revisamos el resultado agregado, estas diferencias pueden pasar desapercibidas.
Una buena práctica consiste en construir una visión de rentabilidad por producto.
Para cada ASIN deberíamos conocer, al menos, el ingreso neto de ventas bajo una definición consistente, costo del producto, comisiones, costos logísticos, promociones, devoluciones y gasto publicitario atribuible cuando sea posible.
Con esa información podemos identificar qué productos generan contribución, cuáles necesitan ajustes y cuáles requieren una revisión más profunda.
También debemos reconocer que no todos los costos pueden asignarse perfectamente a un ASIN.
Por ejemplo, parte del gasto publicitario puede beneficiar a varios productos o tener efectos que no quedan reflejados directamente en la atribución.
Por eso la rentabilidad por ASIN debe construirse con criterios claros y consistentes, evitando una falsa precisión.
No todos los ASINs deberían tener el mismo objetivo
Una vez que conocemos la contribución de nuestros productos, podemos tomar decisiones comerciales más inteligentes.
Algunos ASINs pueden tener como prioridad generar volumen.
Otros, maximizar margen.
Algunos pueden encontrarse en una etapa de lanzamiento.
Otros pueden necesitar reducir inventario.
Y otros pueden ser productos maduros cuya función es generar contribución estable.
La estrategia publicitaria, promocional y comercial debería considerar esas diferencias.
Por ejemplo, quizá tiene sentido invertir agresivamente en un producto nuevo durante un periodo limitado, siempre que exista un presupuesto y una hipótesis comercial definidos.
Pero no necesariamente tiene sentido mantener indefinidamente esa misma inversión si el producto nunca alcanza una economía sostenible.
El objetivo de cada ASIN debería responder a su función dentro del negocio, no a una regla universal.
¿Cómo detectar si estamos creciendo de manera poco rentable?
Una señal de alerta aparece cuando las ventas aumentan, pero la contribución total permanece estancada o disminuye.
Otra surge cuando necesitamos incrementar continuamente la inversión publicitaria para sostener el crecimiento.
También debemos prestar atención a situaciones donde los descuentos se vuelven indispensables para vender, los costos logísticos crecen más rápido que la facturación o los productos con menor margen comienzan a concentrar una proporción cada vez mayor del negocio.
Ninguna de estas señales demuestra por sí sola que exista un problema estructural.
Pero sí justifica investigar.
El análisis debería buscar responder tres preguntas:
¿Qué está impulsando el crecimiento?
¿Cuánto cuesta conseguirlo?
¿Cuánto dinero adicional está dejando?
Si no podemos responderlas, todavía no tenemos una visión completa del desempeño comercial.
Una metodología para evaluar el crecimiento rentable
En lugar de revisar únicamente ventas mensuales, podemos establecer un proceso de análisis que conecte desempeño comercial y resultado económico.
1. Medir el crecimiento real
Comparar ventas, unidades, pedidos y ticket promedio entre periodos equivalentes.
2. Identificar qué ASINs explican el crecimiento
Determinar si el aumento está concentrado en determinados productos, categorías o marcas.
3. Calcular la contribución
Incorporar costos variables relevantes y utilizar criterios consistentes.
4. Revisar publicidad
Analizar cuánto estamos invirtiendo para generar ventas y cómo evoluciona esa inversión.
5. Evaluar promociones y descuentos
Determinar si el volumen adicional está compensando la reducción de margen.
6. Identificar cambios en costos
Comisiones, fulfillment, almacenamiento, devoluciones y otros cargos relevantes.
7. Definir acciones por producto
No todos los ASINs necesitan la misma solución.
Algunos pueden requerir optimización de costos.
Otros, ajustes de precio.
Otros, una estrategia publicitaria diferente.
Y algunos quizá necesiten replantear su papel dentro del catálogo.
8. Medir el resultado después de actuar
El objetivo no debería ser únicamente comprobar si aumentaron las ventas.
También debemos revisar si mejoró la contribución.
Porque una estrategia que incrementa facturación, pero reduce el dinero disponible para el negocio, necesita evaluarse con mucho cuidado.
A veces vender menos puede ser una mejor decisión
Ésta es una de las conclusiones más difíciles de aceptar.
Estamos acostumbrados a considerar que vender más siempre es positivo.
Pero imaginemos un producto cuya venta genera una contribución negativa después de los costos variables relevantes.
Cada unidad adicional vendida bajo esas mismas condiciones incrementa la pérdida asociada a esa operación.
En ese escenario, aumentar volumen sin corregir la economía del producto puede empeorar el resultado.
Quizá necesitemos ajustar precio.
Reducir costos.
Modificar la estrategia publicitaria.
Cambiar condiciones logísticas.
O replantear la comercialización del producto.
Eso no significa que debamos dejar de vender cualquier ASIN que temporalmente genere una contribución negativa.
Pueden existir razones estratégicas para mantenerlo.
Pero esas razones deberían ser explícitas, medibles y tener límites definidos.
Vender más no debería convertirse en un objetivo que justifique perder dinero indefinidamente.
El crecimiento sostenible necesita una visión financiera
Amazon ofrece muchas oportunidades para escalar un negocio.
Podemos ampliar catálogo, invertir en publicidad, participar en promociones y llegar a nuevos consumidores.
Pero cada una de esas decisiones tiene implicaciones económicas.
Si solamente medimos el éxito por ventas, podemos terminar construyendo una operación cada vez más grande y cada vez menos rentable.
Por eso necesitamos conectar las decisiones comerciales con información financiera.
No se trata de dejar de buscar crecimiento.
Se trata de buscar crecimiento que genere valor.
Una cuenta saludable no necesariamente es la que vende más.
Es aquella que consigue equilibrar volumen, competitividad, inversión, operación y rentabilidad de acuerdo con los objetivos del negocio.
Conclusión
Vender más en Amazon puede ser una excelente noticia.
Pero no debería ser nuestra única medida de éxito.
Una cuenta puede aumentar facturación mientras pierde margen por mayores costos publicitarios, comisiones, logística, descuentos, devoluciones o cambios en la mezcla de productos.
Por eso, antes de celebrar un crecimiento de 20%, 30% o 50%, necesitamos entender cuánto dinero adicional está generando realmente.
La pregunta no debería ser solamente:
¿Cuánto crecieron nuestras ventas?
También deberíamos preguntarnos:
¿Cuánto nos costó crecer?
¿Qué productos están generando ese crecimiento?
¿Y cuánto dinero está dejando?
Porque crecer en Amazon no consiste únicamente en mover más unidades.
Consiste en construir una operación capaz de generar resultados económicos sostenibles.
Facturar más es crecimiento comercial. Ganar más de manera sostenible es crecimiento rentable.
Y no siempre son lo mismo.
En Stratia Digital
En Stratia Digital entendemos que gestionar una cuenta de Amazon va mucho más allá de aumentar ventas o mejorar indicadores publicitarios.
Buscamos conectar catálogo, publicidad, precios, logística y desempeño comercial con los objetivos económicos de cada negocio.
Porque no todos los productos necesitan vender más.
Algunos necesitan vender mejor.
Otros necesitan operar con menores costos.
Y otros requieren una estrategia completamente diferente.
Nuestro enfoque parte de entender qué está generando valor y qué está consumiendo recursos antes de recomendar acciones.
Más ventas no siempre significan mejores resultados.
Más información para decidir.
Más estrategia para crecer.