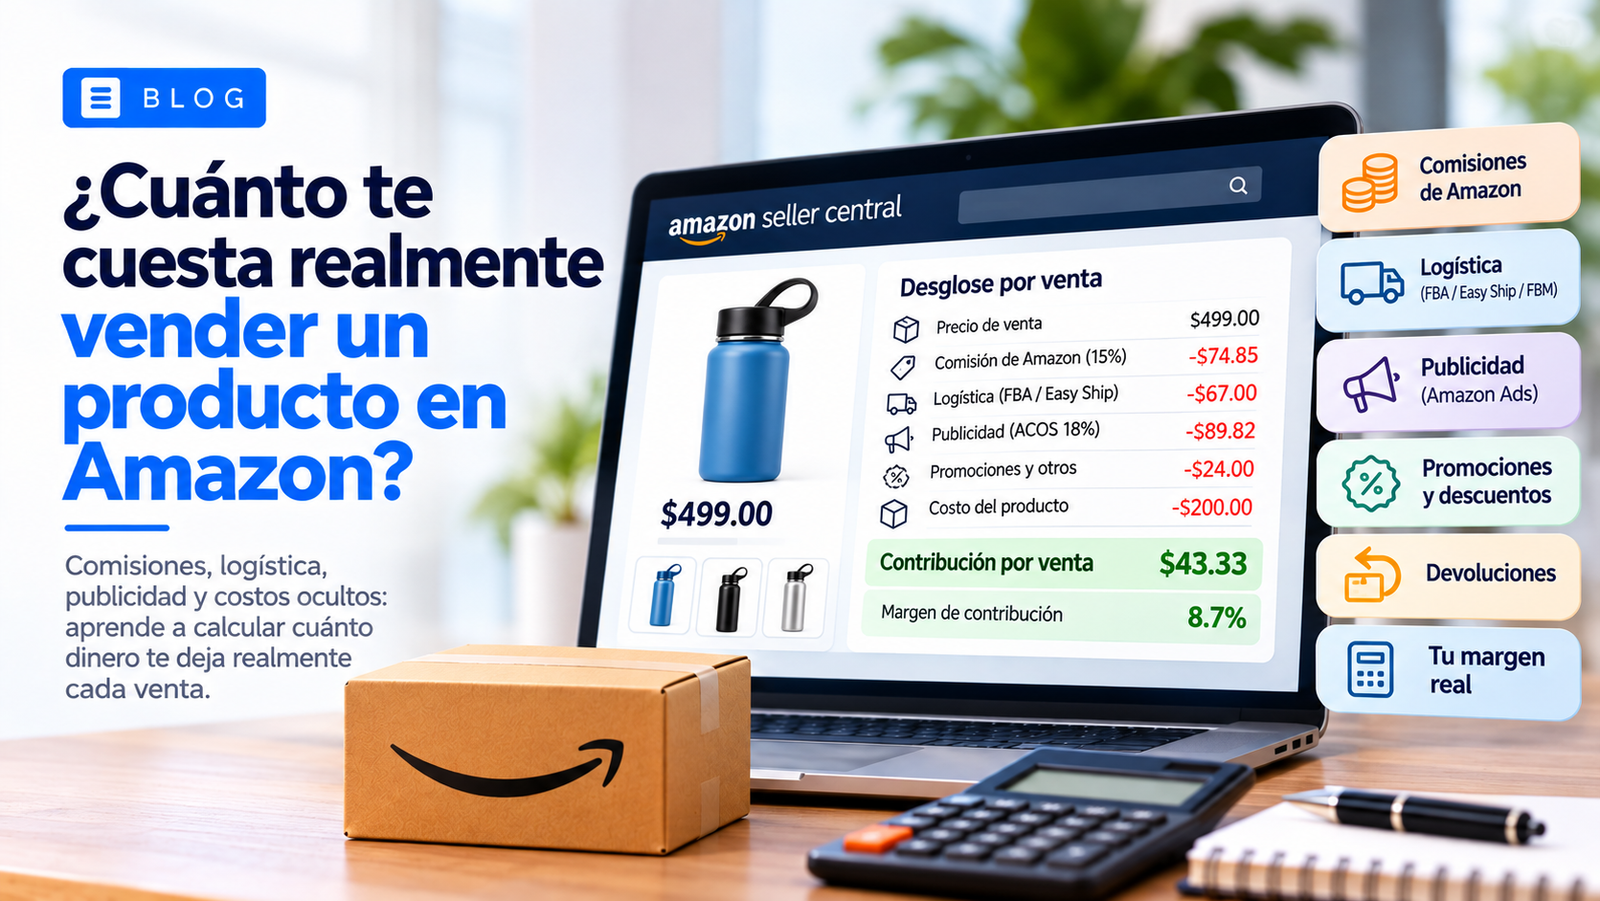
Comisiones, logística, publicidad y costos ocultos: aprende a calcular cuánto dinero te deja realmente cada venta.
Vendes un producto en Amazon por $499.
Te cuesta $200 adquirirlo o fabricarlo.
Amazon te cobra una comisión y, después de descontarla, parece que todavía tienes un margen bastante atractivo.
Pero cuando termina el mes y revisas cuánto dinero quedó realmente en tu negocio, las cuentas no parecen cuadrar.
¿Qué pasó?
Probablemente estás dejando fuera costos que no siempre son evidentes al momento de establecer el precio de venta.
Porque vender en Amazon no consiste únicamente en comprar un producto, agregarle un margen y descontar la comisión de la plataforma.
También intervienen la logística, el almacenamiento, la publicidad, las promociones, las devoluciones y otros gastos que pueden modificar significativamente la rentabilidad.
El problema no es necesariamente que Amazon sea demasiado caro. El problema es no conocer cuánto cuesta realmente cada venta.
Y cuando desconocemos ese número, podemos terminar impulsando productos que generan muchas ventas, pero dejan muy poco dinero.
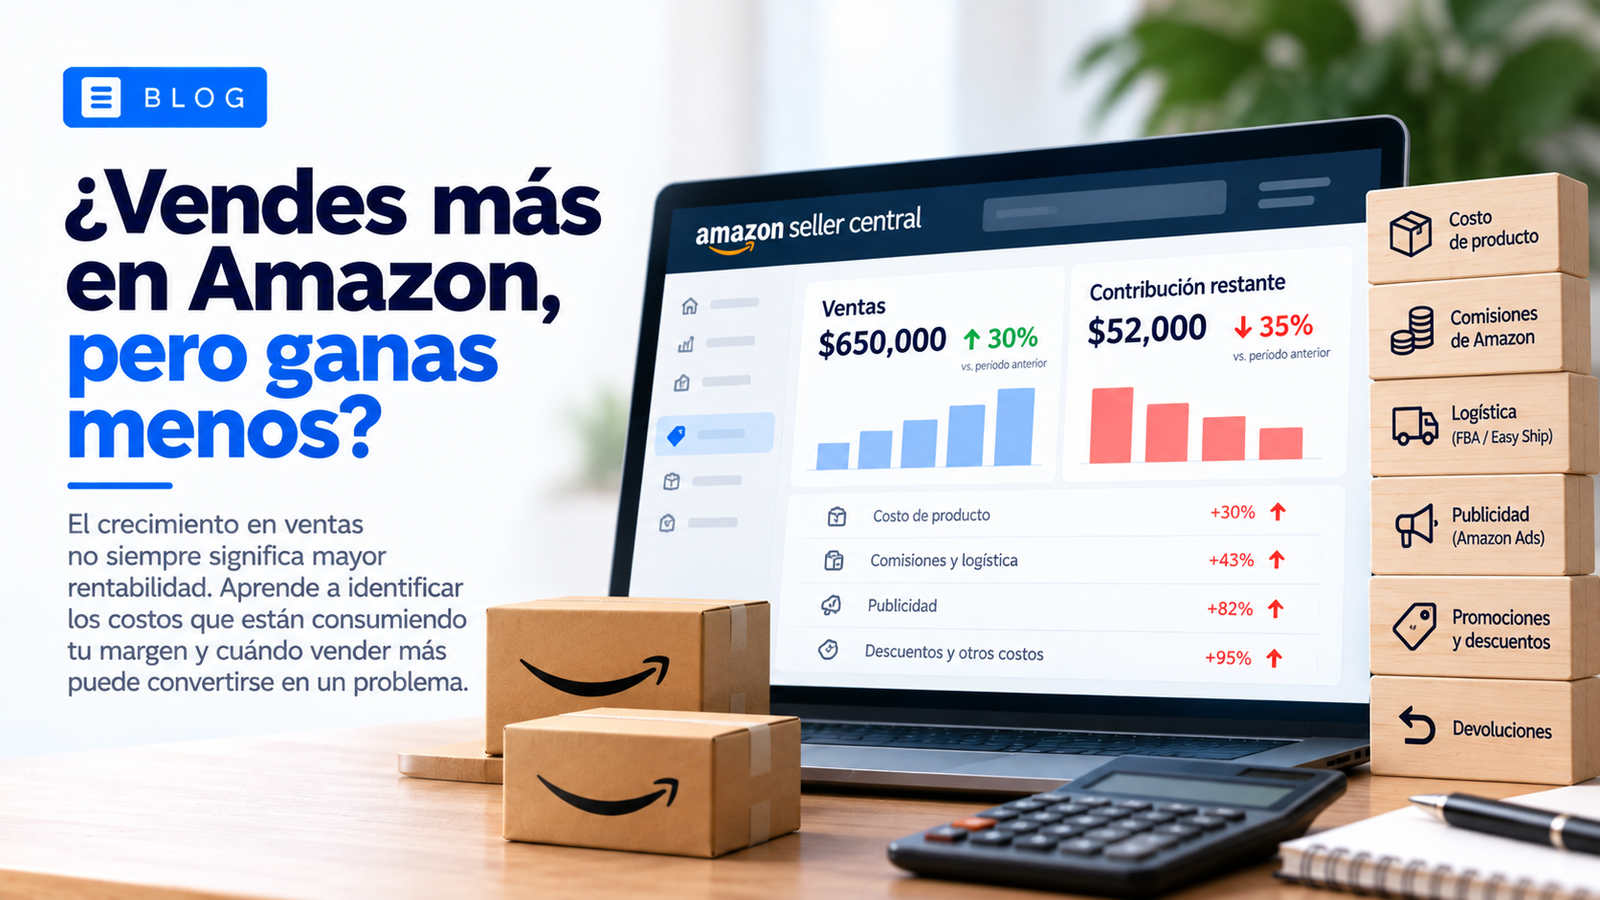
En nuestro artículo anterior, ¿Vendes más en Amazon, pero ganas menos?, explicamos por qué el crecimiento en facturación no siempre se traduce en mejores resultados económicos.
Ahora vamos un paso más allá: cómo calcular cuánto cuesta vender en Amazon México y determinar si un producto realmente es rentable.
¿Cuánto cuesta vender en Amazon México?
No existe un costo único para vender un producto en Amazon México.
El importe depende de diferentes factores, como la categoría, el precio de venta, el tamaño y peso del producto, el modelo logístico y la estrategia comercial.
Para calcularlo correctamente, debemos considerar al menos cinco componentes:
- Costo del producto: cuánto cuesta adquirirlo o producirlo y ponerlo en condiciones de comercialización.
- Comisiones de Amazon: los cargos aplicables por vender dentro del marketplace.
- Logística y almacenamiento: los costos asociados con preparar, almacenar y entregar los pedidos.
- Publicidad y promociones: la inversión necesaria para generar visibilidad, tráfico y ventas.
- Devoluciones y otros costos: gastos adicionales que pueden reducir el margen.
No todos estos costos se generan en cada pedido de la misma manera.
Algunos son proporcionales al precio de venta, otros dependen de las características físicas del producto y otros se distribuyen entre múltiples ventas.
Por eso, el objetivo no debería ser encontrar un porcentaje universal que represente el costo de Amazon.
El objetivo es conocer la estructura económica de cada producto.
El error de calcular la rentabilidad únicamente con el precio y la comisión
Imaginemos que comercializamos un producto en Amazon México con las siguientes características:
- Precio de venta: $499.
- Costo del producto: $200.
- Comisión de Amazon: 15%.
Un cálculo inicial podría verse así:
| Concepto | Importe |
|---|---|
| Precio de venta | $499.00 |
| Costo del producto | −$200.00 |
| Comisión de Amazon (15%) | −$74.85 |
| Diferencia restante | $224.15 |
A primera vista, parece que estamos conservando aproximadamente el 45% del precio de venta.
Pero todavía no hemos considerado varios costos necesarios para concretar esa operación.
Ese dinero no es utilidad neta.
Ni siquiera representa necesariamente la contribución final de la venta.
Es solamente un cálculo parcial.
Y tomar decisiones comerciales utilizando un cálculo incompleto puede llevarnos a establecer precios incorrectos, invertir demasiado en publicidad o participar en promociones que eliminan nuestro margen.
Importante: todos los importes y porcentajes utilizados en los ejemplos de este artículo son hipotéticos. No representan una cotización de las tarifas vigentes de Amazon. Para una evaluación real deben utilizarse los cargos aplicables al producto, la cuenta y la modalidad logística, manteniendo un tratamiento consistente del IVA.
1. Comisiones de Amazon: el primer costo que debemos conocer
Amazon cobra comisiones por referencia asociadas a las ventas realizadas dentro del marketplace.
Estas comisiones pueden variar dependiendo de la categoría y de las condiciones aplicables al producto.
Por eso, no es correcto asumir que todos los artículos pagan exactamente el mismo porcentaje.
Un producto de belleza, un accesorio electrónico y un artículo para el hogar pueden tener estructuras de comisión diferentes.
Además, algunas categorías pueden tener condiciones particulares, mínimos o reglas específicas.
¿Por qué importa?
Porque una diferencia de pocos puntos porcentuales puede modificar significativamente el margen de productos que ya operan con una rentabilidad ajustada.
Por ejemplo, sobre una base hipotética de $499:
| Comisión | Importe |
|---|---|
| 10% | $49.90 |
| 12% | $59.88 |
| 15% | $74.85 |
| 18% | $89.82 |
Entre una comisión del 10% y una del 18% existe una diferencia de $39.92 por unidad.
Si comercializamos 1,000 unidades, esa diferencia representa $39,920.
Por eso, antes de calcular rentabilidad debemos identificar correctamente la categoría, la estructura de comisiones y las condiciones vigentes de cada producto.
No basta con utilizar un porcentaje promedio para todo el catálogo.
Para consultar las condiciones oficiales, puedes revisar la información de tarifas y costos de venta de Amazon México.
2. Logística: FBA, Easy Ship y FBM no tienen el mismo costo
Después de la comisión, uno de los factores que más puede afectar la rentabilidad es la logística.
En Amazon existen diferentes modelos de operación, y cada uno implica responsabilidades y costos distintos.
FBA: Logística de Amazon
En FBA, Amazon se encarga de almacenar y preparar los productos para su envío, además de gestionar determinados procesos de atención y devoluciones.
Esto puede facilitar la operación y ofrecer ventajas comerciales.
Pero también genera costos que debemos considerar.
Entre ellos pueden encontrarse:
- Tarifas de gestión logística.
- Almacenamiento.
- Cargos adicionales aplicables a determinados inventarios.
- Costos de enviar mercancía a los centros logísticos.
- Preparación, etiquetado u otros servicios cuando correspondan.
Un error frecuente es considerar únicamente la tarifa de fulfillment y olvidar los costos asociados a mantener inventario dentro de la red logística.
Easy Ship
En las modalidades donde Amazon participa en la recolección y entrega de pedidos gestionados por el vendedor, las tarifas pueden depender de variables como el peso, las dimensiones y las condiciones del servicio.
También debemos considerar los costos operativos que siguen siendo responsabilidad del vendedor.
Por ejemplo, preparación, empaque y almacenamiento propio.
FBM: Logística gestionada por el vendedor
En FBM, el vendedor administra la preparación y entrega de los pedidos bajo las condiciones correspondientes.
Aunque no necesariamente se paga una tarifa de fulfillment de Amazon, eso no significa que la logística sea gratuita.
Debemos considerar paquetería, empaque, personal, almacenamiento, recolecciones y otros gastos operativos.
La pregunta no es solamente cuánto nos cobra Amazon por enviar un producto. Es cuánto nos cuesta completar la entrega bajo nuestro modelo operativo.
El peso y las dimensiones pueden cambiarlo todo
Imaginemos dos productos que se venden al mismo precio.
El primero es pequeño y ligero.
El segundo ocupa mucho más espacio y pesa considerablemente más.
Aunque ambos tengan la misma comisión por referencia, su costo logístico puede ser muy diferente.
Por eso resulta fundamental mantener correctamente registrados el peso y las dimensiones de los productos y sus empaques.
También debemos revisar si existe una diferencia entre las medidas que tenemos registradas y las utilizadas para calcular cargos logísticos.
En algunos casos, un error en estas variables puede afectar la rentabilidad durante meses sin que resulte evidente.
Para conocer las condiciones y servicios disponibles, conviene consultar también la información oficial de Logística de Amazon.
3. Publicidad: el costo que puede transformar una venta rentable en una pérdida
Amazon Ads puede ser una herramienta fundamental para generar visibilidad y ventas.
Pero también representa un costo que debemos integrar a nuestra evaluación económica.
Supongamos que un producto se vende por $499.
Y que una campaña registra un ACOS de 18%.
Eso significa que, por cada $100 de ventas atribuidas a esa campaña, se invirtieron $18 en publicidad.
Sobre $499 de ventas atribuidas, el gasto publicitario equivalente sería:
$499 × 18% = $89.82
Ahora bien, debemos tener cuidado con la interpretación.
Ese importe representa una relación promedio entre gasto publicitario y ventas atribuidas.
No significa que Amazon cobre exactamente $89.82 por cada pedido ni que todas las ventas tengan el mismo costo de adquisición.
Además, las ventas orgánicas y las atribuidas a publicidad pueden tener estructuras de adquisición diferentes.
Por eso conviene analizar la publicidad desde dos perspectivas.
Rentabilidad de las ventas atribuidas
Nos ayuda a entender si la contribución disponible de los productos puede soportar el gasto publicitario asociado.
Rentabilidad global del producto
Relaciona las ventas totales y los costos totales, incluyendo la inversión publicitaria del periodo.
Esta segunda perspectiva es especialmente útil para entender cuánto dinero está aportando un ASIN al negocio.
Un ACOS bajo no garantiza rentabilidad si el producto tiene un margen insuficiente.
Y un ACOS elevado tampoco implica automáticamente que una campaña deba pausarse, especialmente cuando existen objetivos de lanzamiento o crecimiento definidos.
La decisión debe considerar el contexto comercial y financiero.
4. Promociones y descuentos: vender más barato tiene un costo
Las promociones pueden ayudar a mejorar la conversión, aumentar volumen y competir durante eventos comerciales.
Pero cada descuento reduce el ingreso disponible por unidad, salvo que existan otros efectos que compensen esa reducción.
Imaginemos un producto con precio regular de $499.
Durante una promoción ofrecemos un descuento de $50.
El comprador paga $449.
Si los costos variables no disminuyen proporcionalmente, la contribución por unidad será menor.
Incluso si vendemos más unidades, necesitamos comprobar que el volumen adicional compensa la reducción de margen.
Además, algunas promociones pueden generar cargos específicos o condiciones adicionales.
Por eso, antes de activar una promoción conviene calcular tres escenarios:
Precio regular: cuánto deja cada venta sin descuento.
Precio promocional: cuánto deja cada venta durante la promoción.
Punto de equilibrio: cuántas unidades adicionales necesitamos vender para justificar la reducción de contribución por unidad.
La promoción no debería evaluarse únicamente por el crecimiento en facturación.
También debemos analizar cuánto dinero adicional genera realmente.
5. Devoluciones: un costo que no siempre aparece en el cálculo inicial
No todas las ventas terminan convirtiéndose en ingresos definitivos.
Algunos pedidos se devuelven.
Y dependiendo de las condiciones aplicables, una devolución puede implicar cargos, costos logísticos y pérdida de valor del producto.
Por ejemplo, un artículo devuelto podría no estar en condiciones de venderse nuevamente como nuevo.
También puede requerir inspección, reacondicionamiento o disposición.
Estos costos pueden ser especialmente relevantes en categorías con tasas elevadas de devolución.
Por eso es recomendable incorporar una estimación basada en el historial real.
Si un producto presenta devoluciones frecuentes, su contribución promedio por venta puede ser menor de lo que aparenta.
Una venta que después se devuelve no debería evaluarse de la misma manera que una venta completada y conservada.
6. El costo del producto tampoco siempre es solamente el precio de compra
Otro error frecuente consiste en utilizar como costo del producto únicamente el importe pagado al proveedor.
Pero dependiendo del modelo de negocio, pueden existir costos adicionales para ponerlo en condiciones de comercialización.
Por ejemplo:
- Transporte de abastecimiento.
- Importación y aranceles, cuando correspondan.
- Etiquetado y preparación.
- Empaque comercial.
- Otros costos directamente atribuibles al inventario.
Algunos de estos conceptos pueden formar parte del costo de adquisición del inventario y otros deben tratarse como gastos operativos, según su naturaleza y el criterio contable aplicable.
Lo importante es evitar dos errores:
Omitir costos relevantes.
O contabilizar el mismo costo dos veces.
Si el transporte de abastecimiento ya está incluido en el costo unitario del inventario, no deberíamos volver a restarlo como si fuera un gasto adicional de cada venta.
Una metodología consistente permite comparar productos y periodos de manera mucho más confiable.
7. Ejemplo práctico: ¿cuánto deja realmente un producto de $499?
Retomemos nuestro ejemplo inicial.
Supongamos que comercializamos un producto por $499 y tenemos los siguientes costos.
| Concepto | Importe |
|---|---|
| Precio de venta | $499.00 |
| Costo del producto | −$200.00 |
| Comisión de Amazon (15%) | −$74.85 |
| Logística | −$67.00 |
| Publicidad equivalente (18%) | −$89.82 |
| Promociones y otros costos variables | −$24.00 |
| Contribución restante | $43.33 |
En este escenario, de los $499 de venta solamente quedan $43.33 después de los costos variables considerados.
Eso representa aproximadamente:
8.7% de margen de contribución.
Y todavía podrían existir costos fijos, administrativos, financieros o fiscales que no están incluidos en el ejemplo.
Por lo tanto, no debemos interpretar esos $43.33 como utilidad neta.
¿Qué significa comercialmente?
Que tenemos un margen relativamente estrecho para absorber incrementos en costos.
Si la publicidad se vuelve más cara, la contribución puede reducirse rápidamente.
Si ofrecemos descuentos adicionales, el margen puede desaparecer.
Si aumentan los costos logísticos, la rentabilidad también puede deteriorarse.
Y si existe una tasa elevada de devoluciones, el resultado económico podría ser todavía menor.
Un producto puede generar ventas constantes y, aun así, tener una rentabilidad muy limitada.
Una precisión importante sobre la publicidad
En este ejemplo utilizamos un gasto publicitario equivalente al 18% del precio para ilustrar la rentabilidad de una venta atribuida.
Sin embargo, no debemos aplicar automáticamente ese porcentaje a todas las unidades vendidas.
Si queremos evaluar la contribución global de un ASIN durante un mes, necesitamos utilizar sus ventas totales y el gasto publicitario correspondiente, con un criterio de asignación consistente.
De lo contrario, podríamos sobreestimar el costo publicitario de las ventas orgánicas o interpretar incorrectamente la rentabilidad del producto.
8. ¿Cuál es el precio mínimo rentable de un producto?
Conocer el costo total también nos permite responder una pregunta fundamental:
¿Cuál es el precio mínimo al que podemos vender sin perder dinero bajo determinadas condiciones?
Para calcularlo necesitamos distinguir entre costos fijos por unidad y costos proporcionales al precio de venta.
Supongamos que tenemos:
- Costo del producto: $200.
- Costo logístico: $67.
- Otros costos variables fijos por unidad: $24.
- Comisión proporcional hipotética: 15%.
- Publicidad equivalente: 18% de las ventas.
En este ejemplo simplificado, los costos variables expresados como importes fijos por unidad suman $291.
Y los costos proporcionales representan 33% del precio.
Podemos expresar el punto de equilibrio de contribución así:
Precio de equilibrio = Costos variables fijos por unidad ÷ (1 − porcentaje de costos variables proporcionales)
Por lo tanto:
$291 ÷ (1 − 0.33) = $434.33
Bajo estos supuestos, un precio cercano a $434.33 permitiría cubrir los costos variables incluidos en el cálculo.
Pero todavía no generaría contribución para cubrir costos fijos ni obtener una utilidad operativa.
Además, en la realidad algunos cargos pueden cambiar al modificar el precio, la modalidad logística o las condiciones promocionales.
Por eso el cálculo debe actualizarse con las reglas aplicables.
¿Y si queremos un margen de contribución del 15%?
Podemos incorporar ese objetivo:
Precio objetivo = Costos variables fijos por unidad ÷ (1 − costos proporcionales − margen objetivo)
En nuestro ejemplo:
$291 ÷ (1 − 0.33 − 0.15) = $559.62
Esto significa que, manteniendo los mismos supuestos, necesitaríamos vender aproximadamente a $559.62 para alcanzar un margen de contribución del 15%.
No significa que el mercado esté dispuesto a pagar ese precio.
Tampoco que sea automáticamente nuestra mejor estrategia comercial.
Pero sí nos permite identificar la diferencia entre el precio que necesitamos y el precio al que podemos competir.
Y esa diferencia es información estratégica.
9. ¿Qué pasa cuando el mercado no permite vender al precio que necesitamos?
Éste es uno de los desafíos más importantes de comercializar productos en marketplaces.
Podemos calcular que un producto necesita venderse en $560 para alcanzar nuestro margen objetivo.
Pero quizá los principales competidores lo ofrecen entre $450 y $500.
En ese escenario no basta con aumentar el precio y esperar que las ventas se mantengan.
Necesitamos evaluar alternativas.
Podemos revisar si existe oportunidad de reducir el costo de adquisición.
Optimizar el empaque o las condiciones logísticas.
Mejorar la eficiencia publicitaria.
Modificar la presentación o el tamaño del producto.
Desarrollar paquetes que generen una mejor economía por pedido.
O replantear el posicionamiento comercial.
En algunos casos, la conclusión puede ser que el producto no tiene una estructura económica suficientemente competitiva para el marketplace bajo las condiciones actuales.
Y reconocerlo a tiempo puede evitar inversiones innecesarias.
No todos los productos son rentables en Amazon simplemente porque existe demanda para ellos.
10. La rentabilidad debe analizarse por ASIN
Cuando una cuenta tiene múltiples productos, utilizar un margen promedio puede ocultar diferencias importantes.
Imaginemos tres ASINs.
| Producto | Ventas mensuales | Margen de contribución | Contribución |
|---|---|---|---|
| ASIN A | $150,000 | 5% | $7,500 |
| ASIN B | $80,000 | 25% | $20,000 |
| ASIN C | $60,000 | 15% | $9,000 |
El ASIN A genera la mayor facturación.
Pero el ASIN B aporta más dinero al negocio.
Esto puede cambiar completamente nuestras decisiones.
Quizá el ASIN A necesita una revisión de costos o publicidad.
El ASIN B podría tener potencial para recibir mayor inversión.
Y el ASIN C podría requerir optimización de precio o conversión.
La conclusión no debería basarse únicamente en qué producto vende más.
Debemos entender qué producto genera mayor contribución, qué recursos necesita y qué oportunidades tiene para crecer.
11. Cómo construir un análisis de rentabilidad que realmente sirva
No necesitamos comenzar con un sistema financiero extremadamente complejo.
Podemos desarrollar una metodología que nos permita evaluar cada producto con criterios consistentes.
Paso 1. Definir correctamente el ingreso
Establecer si trabajaremos con importes antes o después de impuestos, descuentos y devoluciones.
Es fundamental mantener el mismo criterio en todos los cálculos y evitar mezclar bases incompatibles.
Paso 2. Identificar el costo unitario del producto
Incorporar los costos que correspondan sin duplicarlos.
Paso 3. Obtener los cargos reales de Amazon
Revisar comisiones, logística y demás cargos aplicables.
No depender exclusivamente de estimaciones generales.
Paso 4. Incorporar publicidad
Analizar el gasto publicitario por producto o grupo de productos, utilizando criterios claros de asignación.
Paso 5. Considerar promociones y devoluciones
Evaluar el impacto real o estimado a partir del historial.
Paso 6. Calcular contribución
Determinar cuánto queda después de los costos variables relevantes.
Paso 7. Comparar resultados
Analizar qué productos generan mayor contribución absoluta, cuáles tienen mejores márgenes y cuáles necesitan ajustes.
Paso 8. Actualizar periódicamente
Los costos cambian.
También los precios, la competencia, las tarifas y el desempeño publicitario.
Por eso la rentabilidad no debería calcularse una sola vez al momento de publicar un producto.
Debe revisarse conforme evoluciona la operación.
12. La rentabilidad también determina cuánto podemos invertir en publicidad
Una vez que conocemos la contribución disponible antes de publicidad, podemos establecer límites de inversión más razonables.
Por ejemplo, si un producto tiene un margen de contribución del 25% antes de publicidad, un ACOS de equilibrio simplificado podría situarse alrededor del 25% para las ventas atribuidas, siempre que utilicemos bases comparables y que los demás costos estén correctamente considerados.
Pero si queremos conservar una contribución del 10% después de publicidad, nuestro objetivo publicitario tendría que ser más exigente.
Esto no significa que el ACOS de equilibrio sea una regla absoluta para todas las campañas.
La publicidad puede tener efectos indirectos, impulsar nuevas ventas o responder a objetivos estratégicos.
Sin embargo, conocer ese límite económico nos permite tomar decisiones con mayor claridad.
La publicidad debería administrarse considerando cuánto margen puede soportar el producto, no solamente cuánto volumen puede generar.
Conclusión: el precio de venta es solamente el comienzo
Vender un producto en Amazon implica mucho más que pagar una comisión.
Detrás de cada pedido existe una estructura de costos que puede incluir producto, logística, almacenamiento, publicidad, promociones, devoluciones y otros gastos.
Cuando desconocemos esos costos, corremos el riesgo de establecer precios incorrectos, invertir demasiado en publicidad o impulsar productos que generan facturación sin aportar suficiente rentabilidad.
Por eso, antes de preguntarnos cuánto podemos vender, conviene responder:
¿Cuánto nos cuesta realmente cada venta?
¿Cuánto dinero queda después de cubrir esos costos?
¿Y qué precio necesitamos para construir un negocio sostenible?
La respuesta puede cambiar nuestras decisiones sobre catálogo, precios, publicidad y crecimiento.
Porque en Amazon no basta con que un producto se venda.
También necesitamos que tenga sentido económico venderlo.
En Stratia Digital
En Stratia Digital entendemos que una estrategia de marketplaces no debería evaluarse únicamente por el crecimiento en ventas.
También debe considerar la estructura de costos, la eficiencia publicitaria, la operación logística y la rentabilidad de los productos.
Nuestro enfoque consiste en analizar cómo interactúan estas variables para tomar decisiones comerciales mejor fundamentadas.
Porque a veces la solución no es invertir más en publicidad.
Tampoco bajar precios.
Ni aumentar indiscriminadamente el catálogo.
A veces el primer paso es entender cuánto cuesta realmente vender.